
 EN


Aktueller Stand der AC-Antriebe in der afrikanischen Industrieproduktion
Die industrielle Landschaft Afrikas befindet sich im Wandel: Die Produktionsleistung steigt kontinuierlich. Die Einführung von AC-Antrieben – einer Schlüsseltechnologie für energieeffiziente Motorkontrolle – bleibt jedoch weit hinter dem industriellen Wachstum des Kontinents zurück. Dieser Abschnitt analysiert den aktuellen Stand der AC-Antriebs-Implementierung, verdeutlicht die Diskrepanz zwischen wachsender industrieller Aktivität und geringer Durchdringungsrate und vergleicht regionale Entwicklungen in zentralen Märkten.
Geringe Einführung trotz Wachstum: Industrieproduktion versus AC-Antriebs-Durchdringungsrate
Der Fertigungssektor Afrikas verzeichnete ein stetiges Wachstum; der Wertbeitrag der Fertigung stieg im Zeitraum von 2015 bis 2023 durchschnittlich um jährlich 3,4 % (World Bank 2024). Dennoch bleibt die Marktdurchdringung von Wechselstrom-Antrieben (AC drivers) äußerst gering. Weltweit sind Frequenzumrichter (VFDs) unverzichtbarer Bestandteil moderner Antriebssysteme; Wechselstrom-Antriebe werden im Jahr 2025 voraussichtlich 69,3 % des VFD-Marktes ausmachen. Im Gegensatz dazu setzen afrikanische Industrien häufig Direkteinschalter (direct-on-line starters) für Drehstrommotoren mit fester Drehzahl ein – und verpassen damit Energieeinsparungen von bis zu 50 % bei Pumpen- und Lüfteranwendungen. Der Markt für Wechselstrom-Antriebe in Afrika befindet sich noch in den Anfängen: Er ist stark auf Importe angewiesen und weist nur begrenzte lokale Montagekapazitäten auf. Schlüsselsektoren wie Lebensmittel- und Getränkeherstellung, Wasseraufbereitung sowie Bergbau beginnen zwar damit, Pumpen und Lüfter nachzurüsten – die gesamte installierte Leistung bleibt jedoch gering. Afrika entfällt weniger als 3 % der weltweiten VFD-Installationen, obwohl der Kontinent etwa 2 % der globalen Fertigungsleistung beisteuert. Diese Diskrepanz verdeutlicht ein immenses, bislang ungenutztes Potenzial für Energieeffizienz und Prozessoptimierung.
Regionale Unterschiede: Südafrika, Nigeria und Kenia im Vergleich
Die Einführung von Wechselstrom-Antrieben variiert in Afrika erheblich; Südafrika, Nigeria und Kenia repräsentieren drei unterschiedliche Profile.
| Landfracht | Einführungsgrad | Schlüsselsektoren | Hauptbarrieren |
|---|---|---|---|
| Südafrika | Mittel | Bergbau, Wasseraufbereitung, HLK | Hohe Anschaffungskosten, Netzinstabilität in einigen Regionen |
| Nigeria | Niedrig | Öl- und Gaswirtschaft, Lebensmittelverarbeitung | Schwere Netzinstabilität, Finanzierungslücken, Mangel an technischem Fachwissen |
| Kenia | Aufstrebende | Lebensmittel- und Getränkeindustrie, HLK, Fertigung | Eingeschränkte lokale Unterstützung, Abhängigkeit von Importen, Probleme mit der Netzqualität |
Südafrikas fortschrittliche Industriebasis hat eine breitere Anwendung ermöglicht – insbesondere bei energieintensiven Anwendungen wie Lüftung in Bergwerken und kommunaler Wasserpumpen. Der südafrikanische VFD-Markt wird voraussichtlich bis 2030 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % wachsen, was durch nationale Energieeffizienzvorschriften gestützt wird. Nigerias enormes Fertigungspotenzial ist durch eine unzuverlässige Stromversorgung eingeschränkt, die empfindliche Antriebselektronik beschädigen und häufige Ausfallzeiten verursachen kann. Der Einsatz beschränkt sich nach wie vor auf wenige große Unternehmen aus dem Öl- und Gassektor. Kenias wachsender Lebensmittelverarbeitungssektor übernimmt schrittweise Drehstromantriebe zur Steuerung von Förderbändern und Pumpen, doch hohe Importzölle sowie eine schwache Infrastruktur für After-Sales-Dienstleistungen verlangsamen den Fortschritt. Diese Unterschiede unterstreichen die Notwendigkeit kontextspezifischer Strategien – nicht einheitlicher Lösungen – um die Integration zu beschleunigen.
Wichtige Industriesektoren, die die Nachfrage nach Drehstromantrieben antreiben
Lebensmittel- und Getränkeindustrie sowie Chemie: Führende Nachrüstungsanwendungen für Pumpen und Gebläse
In der Lebensmittel- und Getränkeverarbeitung sowie in der chemischen Produktion entfallen Pumpen und Ventilatoren auf einen großen Anteil des Motorstromverbrauchs. Durch die Nachrüstung dieser konstantlaufenden Systeme mit Wechselstrom-Antrieben wird eine präzise Drehzahlsteuerung ermöglicht, wodurch die Leistung direkt an den aktuellen Prozessbedarf angepasst wird. Dadurch sinkt der Energieverbrauch bei typischen Pumpanwendungen um 20–50 % (MEA-VFD-Marktbericht 2025). Allein das Segment der Pumpen dominiert den MEA-VFD-Markt, angetrieben durch eine hohe Rendite aus Energieeinsparungen und geringerem mechanischem Verschleiß. In chemischen Anlagen, in denen korrosive Flüssigkeiten schonend gefördert werden müssen, verlängert die Soft-Start-Funktion die Lebensdauer der Geräte und senkt die Wartungskosten. Für Lebensmittel- und Getränkeproduktionslinien verhindert eine konstante Pumpendrehzahl Produktschäden und verbessert die Hygiene; gleichzeitig optimiert die Modulation der Ventilatordrehzahl Lüftung und Kühlung – ohne energieverschwendende Drosselung. Solche Nachrüstungen amortisieren sich häufig innerhalb von weniger als zwei Jahren – was sie zu einer Top-Priorität für Betriebsleiter macht, die nach betrieblicher Effizienz streben.
Bergbau und Zement: Aufkommende Anwendungsfälle für schwere Wechselstromantriebe
Bergbau und Zementproduktion setzen zunehmend Mittelspannungs-Wechselstromantriebe ein, um extreme Lasten und raue Betriebsbedingungen zu bewältigen. In Bergwerken profitieren leistungsstarke Lüfter für die Lüftung, Brecher und Förderbänder von hohem Anzugsmoment und gesteuerter Beschleunigung – wodurch mechanische Belastung und Spitzenleistungsbedarf verringert werden. Zementwerke nutzen Wechselstromantriebe für große Ofenlüfter und Schleifmühlen, um den Energieverbrauch pro Tonne Produkt zu senken. Obwohl die Anschaffungskosten diese Antriebe höher liegen als bei Niederspannungseinheiten, sind die betrieblichen Einsparungen in diesen energieintensiven Branchen überzeugend. Mittelspannungsantriebe gewinnen im Bergbau und in der Stromerzeugung an Bedeutung, da Betreiber ihren CO2-Fußabdruck reduzieren und die Betriebszeit erhöhen möchten. Entscheidend ist, dass Antriebe mit integrierter Spannungsschwankungstoleranz die Produktion auch bei Spannungseinbrüchen aufrechterhalten können – was sie zu einer strategischen Investition für die industrielle Expansion Afrikas macht, insbesondere angesichts anhaltender Netzprobleme.
Kritische Hindernisse für die Einführung von Wechselstrom-Antrieben in Afrika
Netzinstabilität und Herausforderungen bei der Netzqualität
Spannungsschwankungen, Spannungseinbrüche (Brownouts) und Oberschwingungsverzerrungen sind in vielen afrikanischen Stromnetzen weit verbreitet – sie beeinträchtigen die Zuverlässigkeit von Wechselstrom-Antrieben unmittelbar. Selbst kurzzeitige Spannungseinbrüche können Fehlermeldungen auslösen und kritische Prozesse wie Pumpen- oder Lüftersteuerung unterbrechen. Veraltete Übertragungsinfrastruktur und chronische Unterinvestitionen bleiben die zentralen Hindernisse für eine stabile Stromversorgung (Future Market Insights, 2024). In Nigeria führte die Streichung der Kraftstoffsubventionen im Jahr 2023 zu einem Preisanstieg für Diesel um 34 %; dadurch wandten sich mehr Hersteller unzuverlässigem Netzstrom zu – was das Risiko von Antriebsausfällen weiter erhöhte. Ohne leistungsfähige Netzfilterung müssen Betreiber häufig mit ungeplanten Ausfallzeiten und vorzeitigem Kondensatorversagen rechnen, wodurch die Wirtschaftlichkeit der Automatisierung geschmälert wird. Diese Instabilität hält viele Facility Manager davon ab, Wechselstrom-Antriebe einzuführen – selbst dann, wenn die Energieeinsparungen gut belegt sind.
Finanzierungslücken und begrenzte technische Support-Infrastruktur
Die anfänglichen Kapitalkosten für die Installation eines einzelnen Wechselstromantriebs – oft mehrere tausend Dollar pro Motor – stellen nach wie vor eine erhebliche Hürde für kleine und mittelgroße Unternehmen dar. Der Zugang zu erschwinglicher, langfristiger Ausrüstungsfinanzierung ist knapp, und die kommerziellen Kreditzinsen liegen in vielen Märkten über 20 %, was die Amortisationsdauer unattraktiv macht. Hinzu kommt ein gravierender Mangel an ausgebildeten Technikern für Inbetriebnahme und Wartung. In Regionen, in denen qualifizierte Ingenieure Hunderte Kilometer entfernt arbeiten, können bereits kleinere Störungen wochenlange Ausfallzeiten verursachen. Dieses Support-Vakuum zwingt Unternehmen dazu, teure Ersatzteile auf Lager zu halten – oder wieder auf Direktanlaufstarter zurückzugreifen – wodurch die von Wechselstromantrieben versprochenen Effizienzvorteile zunichtegemacht werden. Solange koordinierte Maßnahmen sowohl Kreditinstrumente als auch lokal verankerte Service-Netzwerke nicht ausbauen, bleibt die Einführung auf große, gut ausgestattete Industrieunternehmen beschränkt.
Strategische Wege zur Skalierung der Integration von Wechselstromantrieben
Die Skalierung der Einführung von Wechselstrom-Antrieben in Afrika erfordert eine gezielte, ressourcenbewusste Strategie, die über einzelne Nachrüstungen hinausgeht und stattdessen eine systemweite Integration anstrebt. Ein schrittweiser Ansatz – beginnend mit den motorischen Lasten mit dem höchsten Energieverbrauch wie Pumpen, Ventilatoren und Kompressoren – ermöglicht schnelle Energieeinsparungen und stärkt das betriebliche Vertrauen. So amortisiert sich beispielsweise die Modernisierung einer kritischen Kühlungspumpe in einer Lebensmittelverarbeitungsanlage typischerweise innerhalb von 18 Monaten durch eine Reduktion des Stromverbrauchs um 25 % – ein Wert, der mit den 20–30 % Einsparungen übereinstimmt, die in den Motor-System-Audits der IEA dokumentiert sind (IEA 2022). Diese schrittweise Vorgehensweise begrenzt Ausfallzeiten und ermöglicht es Wartungsteams, praktische Erfahrungen zu sammeln, bevor die Lösung auf gesamte Produktionslinien ausgeweitet wird.
Ebenso wichtig ist die Kombination technischer Verbesserungen mit zugänglicher Finanzierung und lokaler Kompetenzentwicklung. Pay-as-you-save-Modelle – bei denen eingesparte Energiekosten die Leasingkosten für die Ausrüstung decken – haben sich als wirksam erwiesen, um die anfängliche Kapitalhürde für KMU zu beseitigen. Gleichzeitig verringern Schulungsprogramme, die interne Techniker in der Programmierung und Störungsdiagnose von Wechselstromantrieben zertifizieren, die Abhängigkeit von knappem externem Support. Wenn diese Maßnahmen mit grundlegenden Netzqualitätsanalysen kombiniert werden – etwa durch den Einbau von Drosselspulen oder Oberschwingungsfiltern dort, wo die Netzstabilität schlecht ist – wird die Integration widerstandsfähig, nicht nur schnell. Ein solcher ganzheitlicher Ansatz verwandelt Wechselstromantriebe von einem Nischen-Effizienzwerkzeug in eine Standard-, skalierbare Komponente der afrikanischen Industrieinfrastruktur.
FAQ
Was sind Wechselstromantriebe?
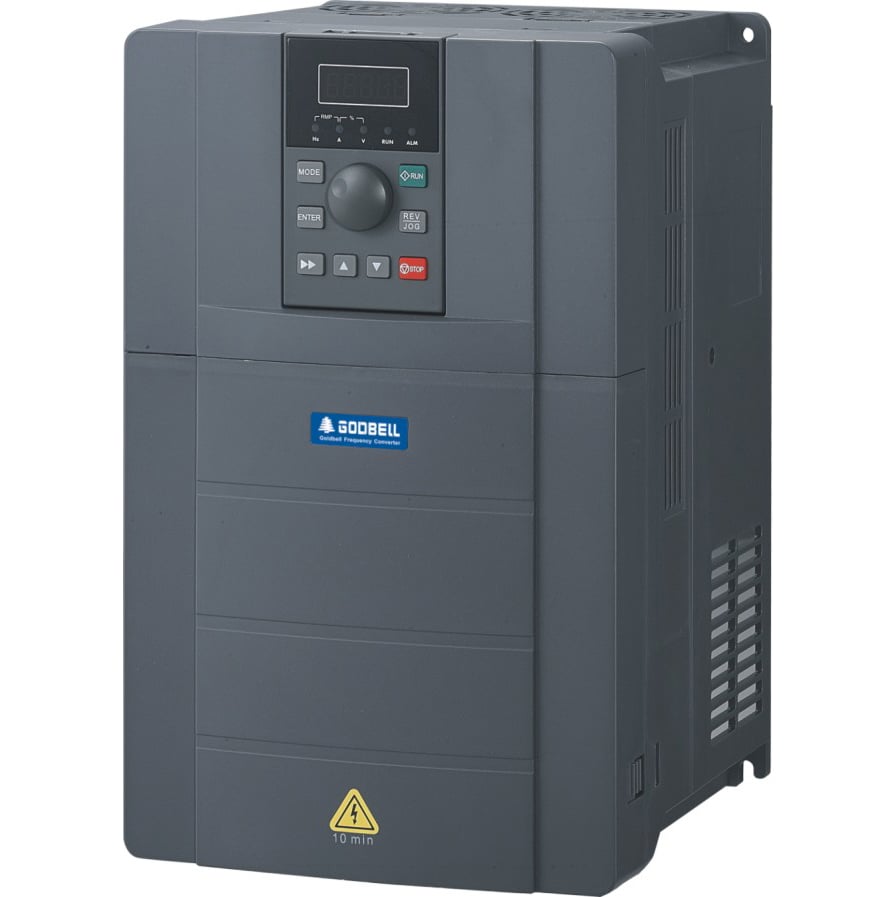
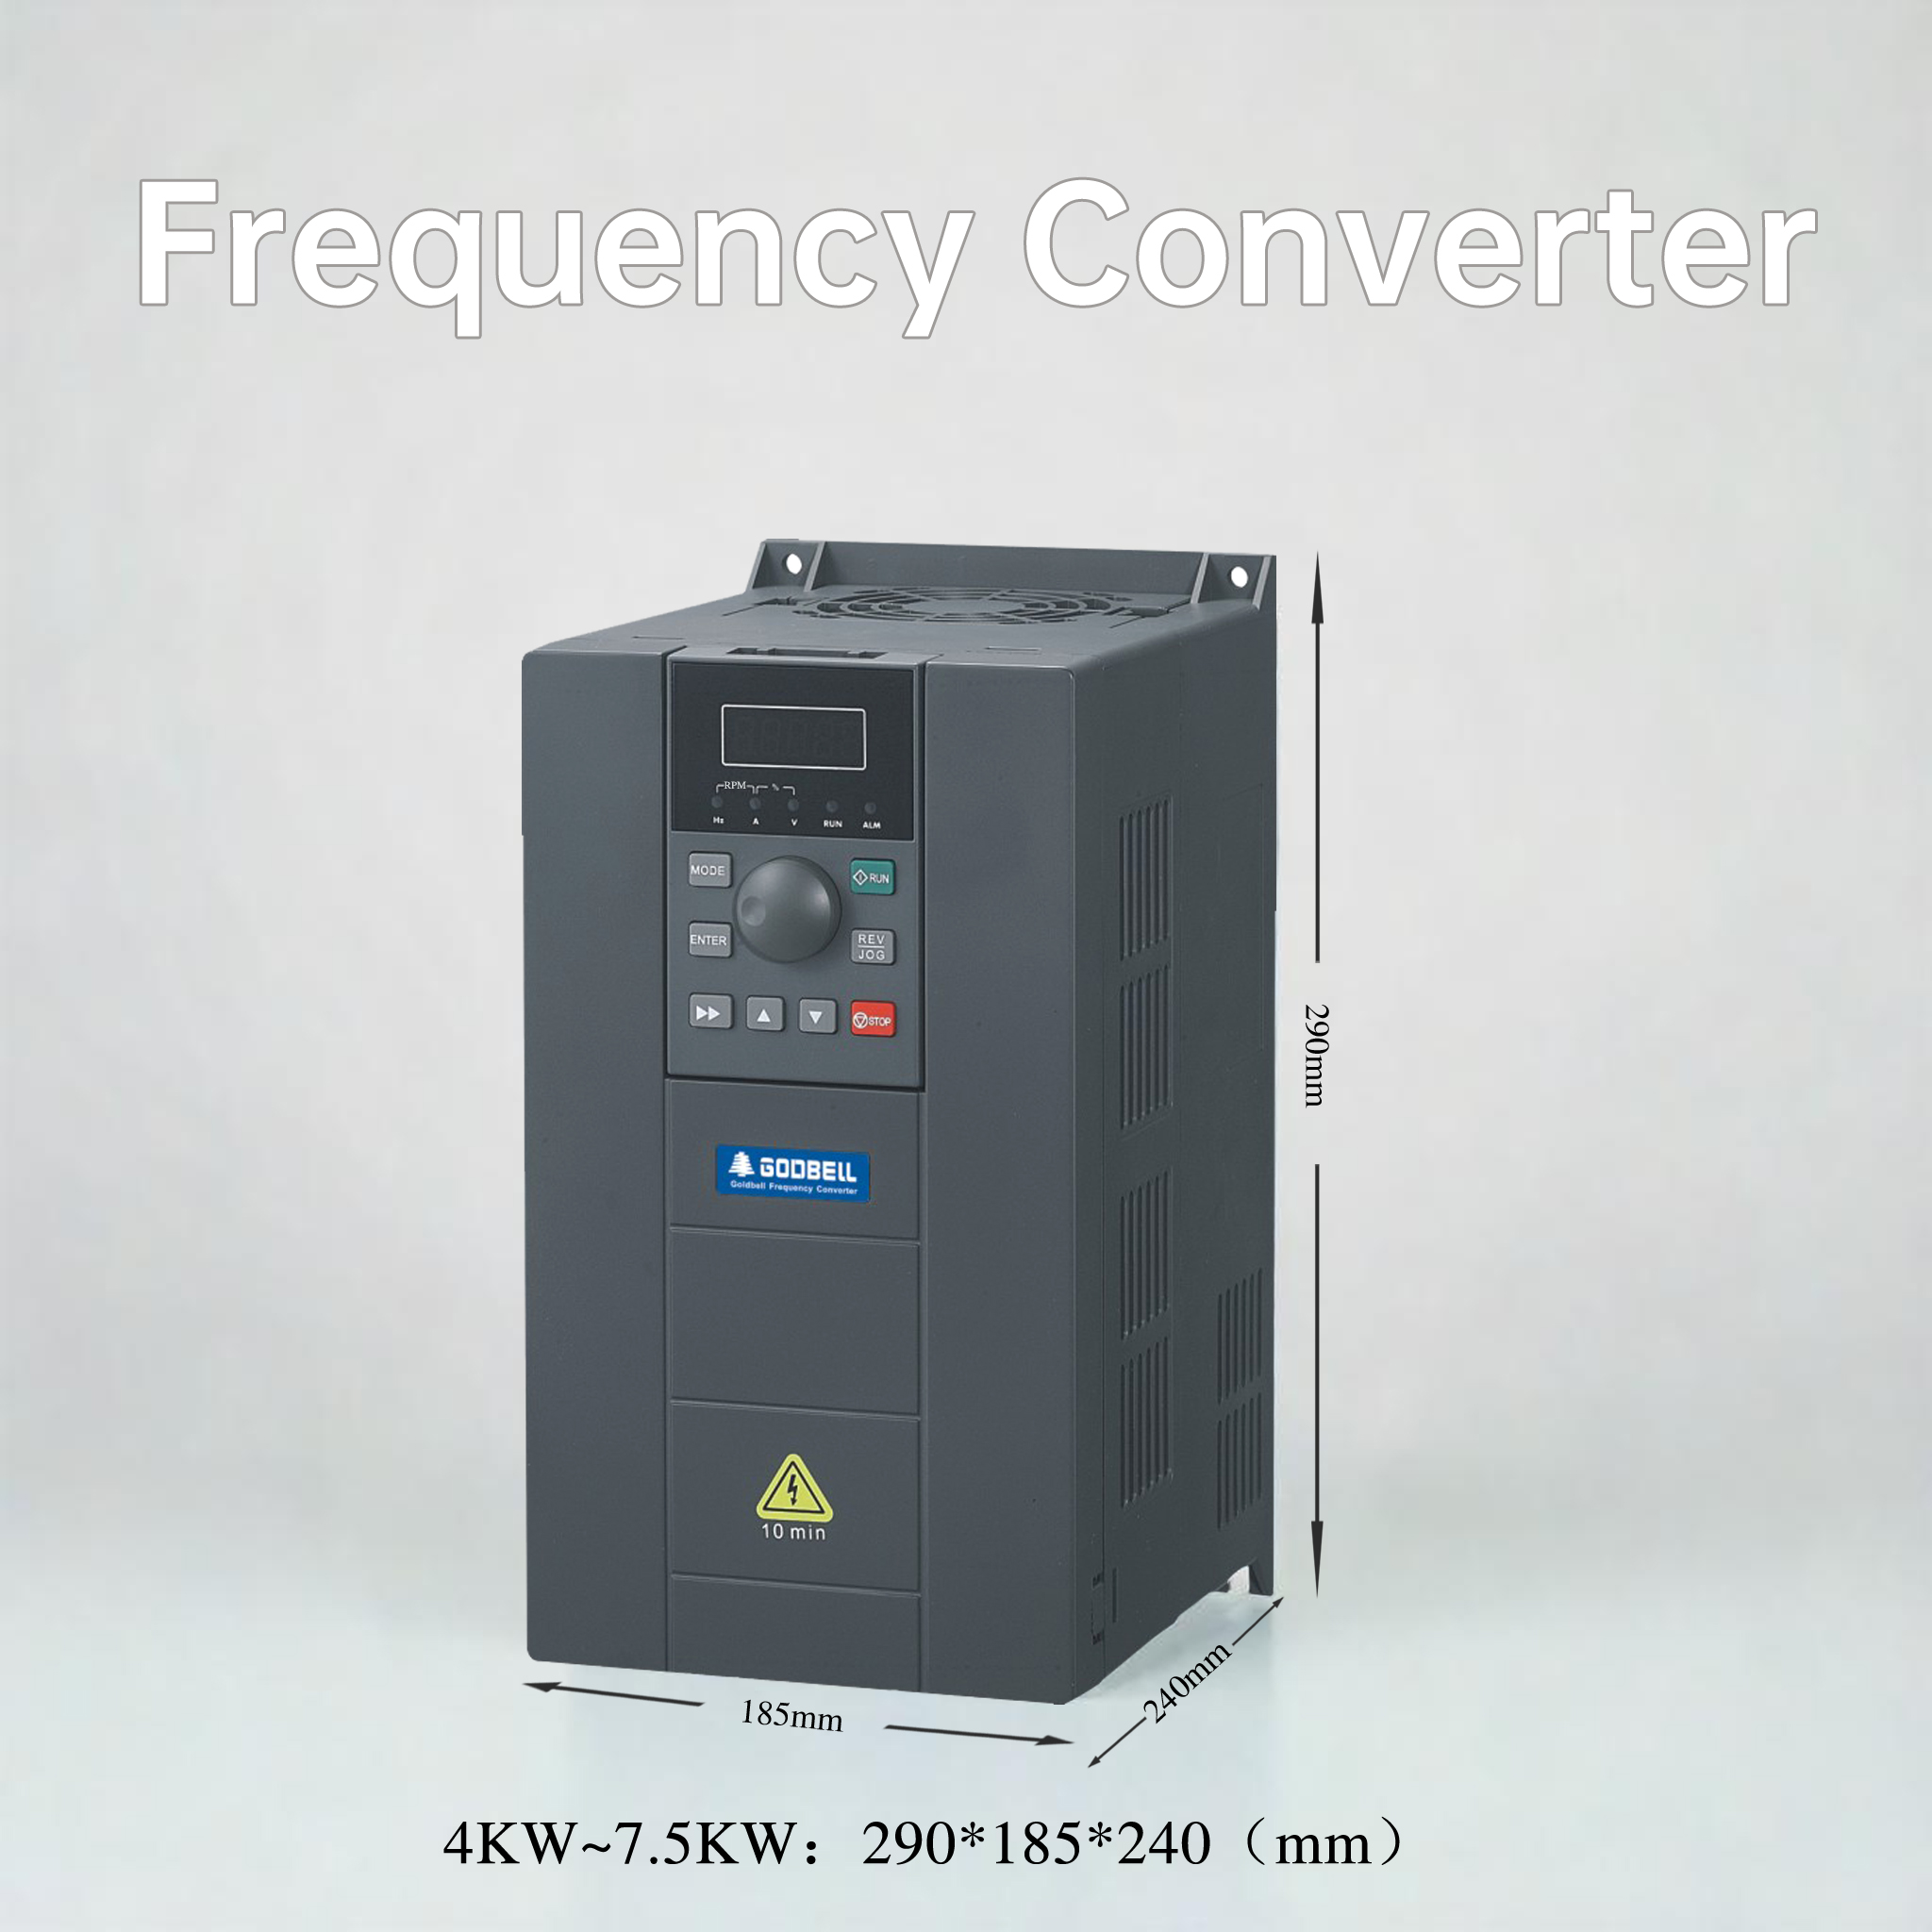
Wechselstromantriebe, auch als Frequenzumrichter (VFDs) bekannt, sind Geräte, die Drehzahl und Drehmoment von Wechselstrommotoren steuern, indem sie Frequenz und Spannung der elektrischen Versorgung anpassen.
Warum ist die Einführung von Wechselstromantrieben in Afrika gering?
Die geringe Akzeptanz ist auf mehrere Hindernisse zurückzuführen, wie hohe Anschaffungskosten, Netzinstabilität, mangelnde technische Expertise, Finanzierungslücken und eine begrenzte lokale Unterstützungsinfrastruktur.
Welche Branchen treiben die Nachfrage nach Wechselstrom-Antrieben in Afrika?
Branchen wie die Lebensmittel- und Getränkeverarbeitung, die chemische Produktion, der Bergbau und die Zementherstellung sind zentrale Treiber der Nachfrage, da sie energieeffiziente Motorsteuerung benötigen.
Wie können Stromqualitätsprobleme Wechselstrom-Antriebe beeinträchtigen?
Stromqualitätsprobleme wie Spannungsschwankungen und Oberschwingungsverzerrung können zu vorzeitigem Ausfall oder häufigen Ausfallzeiten bei Wechselstrom-Antrieben führen und deren Zuverlässigkeit erheblich beeinträchtigen.
Welche Strategien können die Einführung von Wechselstrom-Antrieben in Afrika fördern?
Die Einführung kann durch Finanzierungsmodelle nach dem Prinzip ‚Pay-as-you-save‘, die Schulung von Technikern für interne Supportleistungen sowie die Implementierung von Lösungen zur Netzstabilisierung – wie Oberschwingungsfilter und Stromaufbereitungssysteme – beschleunigt werden.
Inhaltsverzeichnis
- Aktueller Stand der AC-Antriebe in der afrikanischen Industrieproduktion
- Wichtige Industriesektoren, die die Nachfrage nach Drehstromantrieben antreiben
- Kritische Hindernisse für die Einführung von Wechselstrom-Antrieben in Afrika
- Strategische Wege zur Skalierung der Integration von Wechselstromantrieben
-
FAQ
- Was sind Wechselstromantriebe?
- Warum ist die Einführung von Wechselstromantrieben in Afrika gering?
- Welche Branchen treiben die Nachfrage nach Wechselstrom-Antrieben in Afrika?
- Wie können Stromqualitätsprobleme Wechselstrom-Antriebe beeinträchtigen?
- Welche Strategien können die Einführung von Wechselstrom-Antrieben in Afrika fördern?